管道装备进出口贸易格局
中国是全球最大的管道装备生产国和出口国,管道装备进出口贸易格局反映了中国在全球产业链中的地位和竞争力。
2025年,中国管道机具设备出口金额达67.3亿美元,同比增长14.5%,主要流向东南亚、中东、非洲及俄罗斯。2026年上半年,出口额预计达52.3亿美元,同比增长12.1%,进口额18.7亿美元,贸易顺差扩大至33.6亿美元。出口目的地中,东南亚与中亚地区占比合计达44.8%,”一带一路”沿线国家是中国管道装备出口的主要市场。
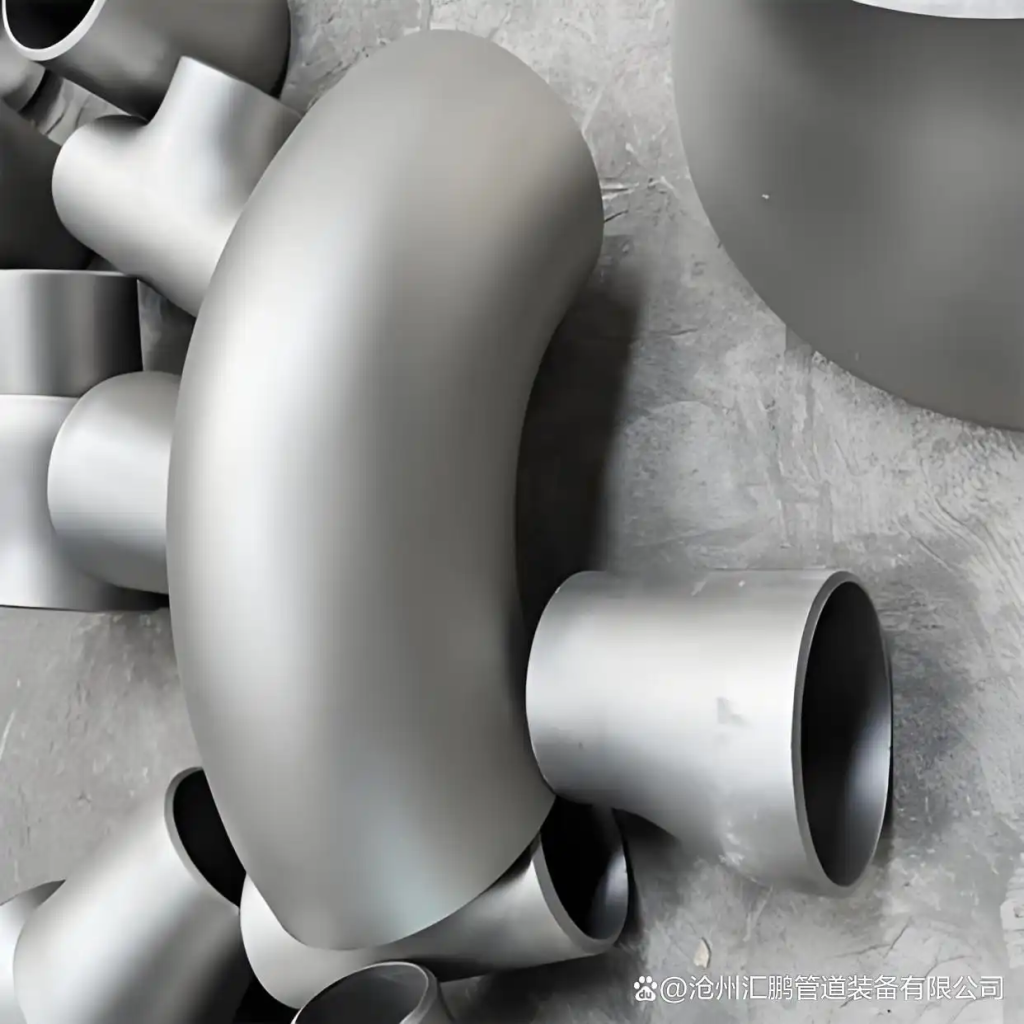
从产品结构来看,中国出口的管道装备以中低端产品为主,包括钢管及管件、球墨铸铁管、塑料管材、施工机具等。2025年中国钢管及管件出口达890万吨,主要流向东南亚与中东。在高端装备领域,如智能检测仪器、特种焊接设备、深海管道施工装备等,中国仍依赖进口,高端智能检测设备进口依赖度高达72%。
进口方面,2025年中国管道机具设备进口金额23.1亿美元,高端检测仪器仍依赖德国、日本供应。德国在管道检测机器人、相控阵超声检测仪等高端设备领域具有技术优势,日本则在管道内检测器、智能清管器等装备方面领先。
贸易摩擦对管道装备进出口产生了一定影响。反倾销税与本地化采购要求,2026年预计影响约9%的跨境管道项目成本。部分区域市场转向区域内采购,推动区域供应链形成。中国企业通过海外建厂、技术合作等方式积极应对贸易壁垒。
未来,随着中国管道装备技术水平的持续提升,国产替代步伐将进一步加快。中国企业正从中端向高端渗透,高端智能检测设备的国产化率有望逐步提升。同时,中国管道装备企业也在积极拓展海外市场,从产品出口向”技术+标准+服务”的EPC总包模式转型。